
国家税务总局公告2026年第20号 关于发布《全国税务行政处罚裁量基准(2026年版)》的公告,本公告自2026年11月1日起施行
"这个月申报期漏报了一天,会被罚多少?"
放在以前,这问题真不好答——得看你在哪个省、哪个区域,还得看专管员怎么理解。2026年11月1日之后,答案变成一张全国统一的明码表。
2026年9月28日,国家税务总局发布公告2026年第20号,正式发布《全国税务行政处罚裁量基准(2026年版)》,自2026年11月1日起施行,并同步发布《税务行政处罚"轻微不罚"事项清单》。
这是税务行政处罚裁量基准首次实现"全国统一"。
此前路径是"省内统一 → 区域统一 → 全国统一"。2025年初,东北、西南、西北、中南、华北、华东六大区域各自出过区域基准,但阶次设置、裁量因素、处罚幅度互有差异——跨省经营的企业,同一件事在不同地方可能罚得不一样。现在,一把尺子量到底。
需要先明确一点:《裁量基准》没有创设新的处罚事项,也没有改变法定处罚种类与幅度(比如偷税"0.5倍到5倍"这个区间是《税收征管法》定的,没变)。它做的是把宽区间"划细线"——在法定幅度内明确什么情形罚几倍。对你来说,确定性高了,"同案不同罚"会明显减少。
一、先看框架:9类66项 + 5个阶次
《裁量基准》覆盖 9大类、66项 税务违法行为事项,总体划分为"轻微、较轻、一般、较重、严重"5个裁量阶次,逐项列明法定依据、适用条件、具体标准。
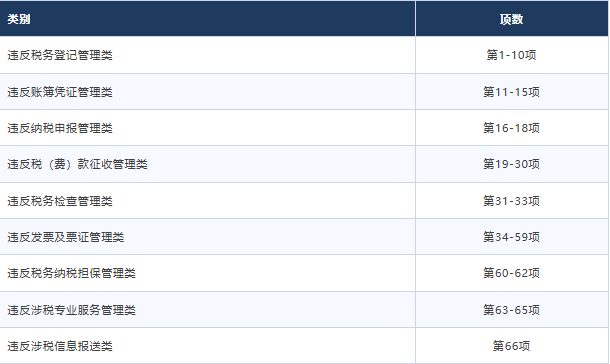
这张表怎么用?收到《税务行政处罚事项告知书》时,先定位它落在哪一类哪一项,再对照阶次——这一步能让你判断处罚是否"量"错了。
⚠️企业和个体户重点关注:
非正常户解除处罚标准
在本次新版裁量基准当中,明确了非正常户解除对应的处罚区间,很多闲置企业、个体户老板一定要重点留意。很多主体长期停止经营、忘记按期纳税申报,长时间不处理就会被税务系统列为非正常户。一旦成为非正常户,法人、经营者的信用会受到负面影响,后续想要解除非正常状态,就要面临罚款。
✅个体工商户解除非正常户:罚款区间500元-1000元
✅有限公司解除非正常户:罚款区间1000元-2000元
在这里提醒各位经营者:如果公司、个体户已经不再经营,千万不要放任不管,不要置之不理。长期零申报、停止经营但不注销,极易逾期未报税,进而被列为非正常户。等到后续想要再处理,不仅会产生罚款,还会影响法人、股东个人征信,贷款、开办新公司都会受到限制。闲置市场主体,建议及时办理注销手续,规避涉税风险。
二、偷税:罚款倍数明码标价
偷税是财务人最关心、也最容易被"从重"的事项。《税收征管法》第六十三条给的幅度是"不缴或少缴税款的50%以上、5倍以下",区间太宽。这次用三个可量化因素切成4档:五年内被税务机关给予行政处罚的次数、不缴或少缴税款金额、占应纳税额的比例。
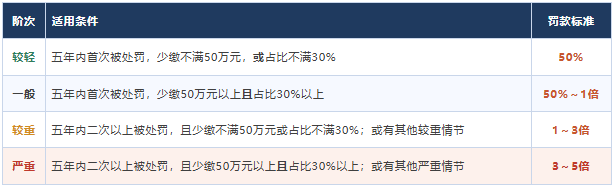
三个关键读法
1 "次数"的分量重于金额。同样少缴40万元,五年内首次罚0.5倍(20万元);二次以上直接跳到1~3倍(40万-120万元)。
2 "金额"与"比例"是双指标。少缴5000万元但占比不到30%的大企业仍可能落在"较轻";小企业往往卡在50万元金额线。大企业看比例,小企业看金额。
3 留了"取低"通道。积极配合检查、或在处理决定前主动全额补缴稽查查补税款的,可在各阶次幅度内适用最低倍数;"不配合检查"则被列为较重/严重情节的例示——配合与否,影响是双向的。
三、另外四个高频事项
① 逾期未申报(第16-18项)
依据《税收征管法》第六十二条,以"责令限期改正情况""是否被认定为非正常户"为裁量因素,采用"定额+幅度"。"较轻""一般"阶次设置按次定额标准,"较重""严重"阶次设置幅度标准——按次定额减少了主观判断,你更容易算出数。
② 逾期不缴或少缴社保费(第30项)
社保费这次被明确纳入"违反税(费)款征收管理类",体现"税费皆重、税费一体"。采用"欠缴金额+费额占比"双维度分档。例如欠缴500万元以上且占比达30%以上的,进入"严重"阶次(2-3倍);欠缴金额大但占比低的(缴费基数大的企业),归入"较重"(1-2倍)。
③ 发票(第34-59项)
针对24项违反发票管理的行为设置了处罚具体标准。税务总局此前发布的"违规开票负面清单"列举了虚开发票等28种违规常见情形,开票行为落入负面清单、应当处罚的,税务机关就适用《裁量基准》。
④ 互联网平台涉税信息报送(第66项)
设"轻微、一般、严重"三阶次。发现前主动改正、或限期内改正且无危害后果的,不予处罚;未限期内改正但不属严重的,处2万-10万元;责令改正仍不改正且具特定情形(一个年度内累计二次以上未按期报送/漏报、累计二次以上瞒报谎报、协助拆分收入、暴力威胁拒报等)的,进入严重阶次,责令停业整顿并处10万-50万元。注意"一个年度"按连续12个月算,不按自然年度。
四、"不罚"的空间比你想的大
"轻微"阶次对应不予行政处罚,共 22项 = 14项"首违不罚" + 8项"轻微不罚"。这两块是程序性、合规性事项的容错,实体性违法(比如偷税)不要指望走这条路。
先看"轻微不罚"8项
适用条件统一为:违法行为轻微,在税务机关发现前主动改正、或责令限期改正的期限内改正,且没有造成危害后果。
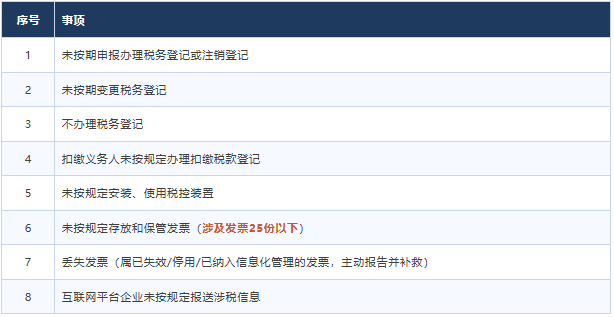
再看"首违不罚"14项(全部纳入"轻微"阶次)
满足"首次发生 + 危害后果轻微 + 主动或限期内改正"三个条件即可不罚,涵盖:
· 未报送全部银行账号
· 未按规定设置、保管账簿或保管记账凭证及有关资料
· 未按期办理纳税申报和报送纳税资料
· 未按期报送开票数据
· 以其他凭证代替发票使用(无违法所得)
· 未按期缴销发票(无违法所得)
· 扣缴义务人未按规定设置、保管代扣代缴账簿
· 扣缴义务人未按期报送代扣代缴税款资料
· 未按规定开具税收票证
· 向非居民发包工程或劳务未按规定报告有关事项
· 非税控电子器具开票未按规定备案
· 未办理税务登记证件验证或换证
· 未按规定加盖发票专用章(无违法所得)
· 未按规定将财务会计制度或核算软件报送备查
还有个关键口径:《裁量基准》把"首违不罚"中的"首违"界定为"一个自然年度内(当年1月1日至12月31日)首次发生"——比很多人理解的更宽松,跨年后重新计算。
五、财务人实操清单
1. 收到《税务行政处罚事项告知书》,先做三件事
· 对照《裁量基准》找项号、定阶次,看处罚幅度是否落在正确档位;
· 核对是否符合22项"不罚"情形,符合就争取不予处罚;
· 确认决定书是否载明《裁量基准》适用情况——公告明确要求载明,且不得单独引用《裁量基准》作为处罚依据,漏载可依法质疑。
2. 争取从轻、减轻,抓手是"主动改正 + 配合调查"
稽查阶段不是"坐等通知"。积极配合检查、主动全额补缴查补税款,可以适用各阶次的最低标准;反之不配合会被认定为"其他较重/严重情节",直接升档。
3. 程序权利别放弃
情节复杂、争议较大、处罚较重、影响较广或拟减轻处罚的案件,须集体审议;你有权申请回避、陈述申辩、要求听证(一般罚款数额较大即可申请听证)。
4. 跨区域经营的企业注意新旧衔接
各区域基准与《裁量基准》不一致的,11月1日起按全国版执行。之后发生的违法行为统一对照全国版;之前已发生但尚未作出处罚决定的,适用行为发生时规定,但按《裁量基准》执行更有利于纳税人缴费人的,按《裁量基准》执行——存量案件要主动做"新旧择轻"。
六、必须记住的3个口径
1 "五年":以违法行为被发现之日向前推算 60个月,不是自然年度。
2 "首违":一个自然年度内(1月1日至12月31日)首次发生。
3 "轻微不罚"共同前提:税务机关发现前主动改正,或责令期限内改正,且无危害后果——缺一不可。
这份文件真正的价值,是把"罚多少"从"可商量"变成了"可计算"。对财务人来说,它既是风险底线的说明书,也是替老板做税务风险预估的工具。
建议做一件事:把这篇文章转给你们的业务和老板,让他们知道——合规不是成本,是能算清的账。
壹心壹翼集团,更值得信赖的企业合作品牌!